
POUR LES BANQUES · ASSUREURS · PRÊTEURS · COURTIERS
Vos clients gèrent leurs comptes bancaires, empruntent et souscrivent des assurances sur WhatsApp, WeChat et LINE. imBee unifie tous les canaux dans une seule boîte de réception, avec des agents IA encadrés et une sécurité certifiée ISO 27001, pour vous permettre de capturer des leads plus rapidement, d'intégrer vos clients en quelques minutes et de gérer chaque compte sans compromettre la conformité.
Approuvé par plus de 10 000 entreprises dans plus de 60 secteurs. Certifié ISO/IEC 27001. Partenaire technologique officiel de Meta.
Benchmarks cités (recherche Meta + Kantar, étude Forrester TEI commandée par Meta, résultats publiés par Meta). Il ne s'agit pas des résultats des clients d'imBee.
Approuvé par les principales institutions financières
La réalité du secteur financier
Les clients du secteur réglementé sont rapides et envoient des messages avant d'appeler. Lorsque les canaux sont dispersés, que la demande stagne et que la peur de la conformité bloque les interactions numériques, le client se tourne discrètement vers la banque ou l'organisme de crédit qui a répondu en premier.
Répondre en moins de 5 minutes génère un taux de conversion 3 à 5 fois supérieur à une réponse après une heure (étude Lead Response Management). Les files d'attente d'e-mails et de rappels font perdre des candidats à forte intention qu'ils n'ont pas vus à temps. Dans la finance réglementée, l'institution qui répond la première conclut généralement la relation.
Utiliser WhatsApp, WeChat, Instagram et l'e-mail via des outils distincts entraîne des fils de discussion interrompus, des angles morts et l'absence d'enregistrement auditable des échanges. Les plateformes occidentales ne prennent pas en charge WeChat : un angle mort pour la clientèle cantonaise ou liée à la Chine continentale dans les secteurs de la banque privée, de l'assurance et des titres.
Sans IA encadrée, norme ISO 27001, masquage au niveau du message, contrôle d'accès basé sur les rôles (RBAC) et piste d'audit, chaque interaction numérique semble présenter un risque de non-conformité. Résultat : le canal que les clients réclament ne voit jamais le jour et l'institution perd du terrain face à des concurrents plus agiles.
Les candidats abandonnent à l'étape des documents et de la vérification : le point précis qui génère le plus de déperdition. Sans une demande guidée par chat, une collecte de documents centralisée et des mises à jour de statut automatisées, le dossier reste en suspens et le client se tourne vers un concurrent.
Statut de la carte, état de la demande, horaires d'agence, taux et éligibilité : autant de questions auxquelles on répond par téléphone toute la journée, pendant que les dossiers réels attendent en ligne. Jusqu'à environ 80 % des demandes courantes peuvent être traitées par une IA encadrée (chiffres du secteur), mais seulement si le canal est connecté à vos systèmes.
Les numéros de compte, de carte et d'identité sont saisis dans des applications de chat grand public et partagés dans des boîtes de réception communes, sans masquage au niveau du message, sans accès basé sur les rôles et sans piste d'audit. Pour une institution supervisée, c'est un échec de gouvernance des données qui ne demande qu'à faire surface lors d'un audit ou d'une plainte client.
Un parcours réglementé, de bout en bout
Une boîte de réception unique accompagne chaque client, du premier clic sur une publicité WhatsApp jusqu'à la demande guidée, le service, le renouvellement et la protection contre la fraude. Rien ne passe entre les mailles du filet entre les équipes, les outils ou les régulateurs, et chaque message reflète vos systèmes d'enregistrement.
Capturez le prospect, puis guidez sa demande par chat.
Répondez instantanément, 24/7, sans exposer vos données.
Renouvelez, réalisez des ventes croisées et protégez vos clients.
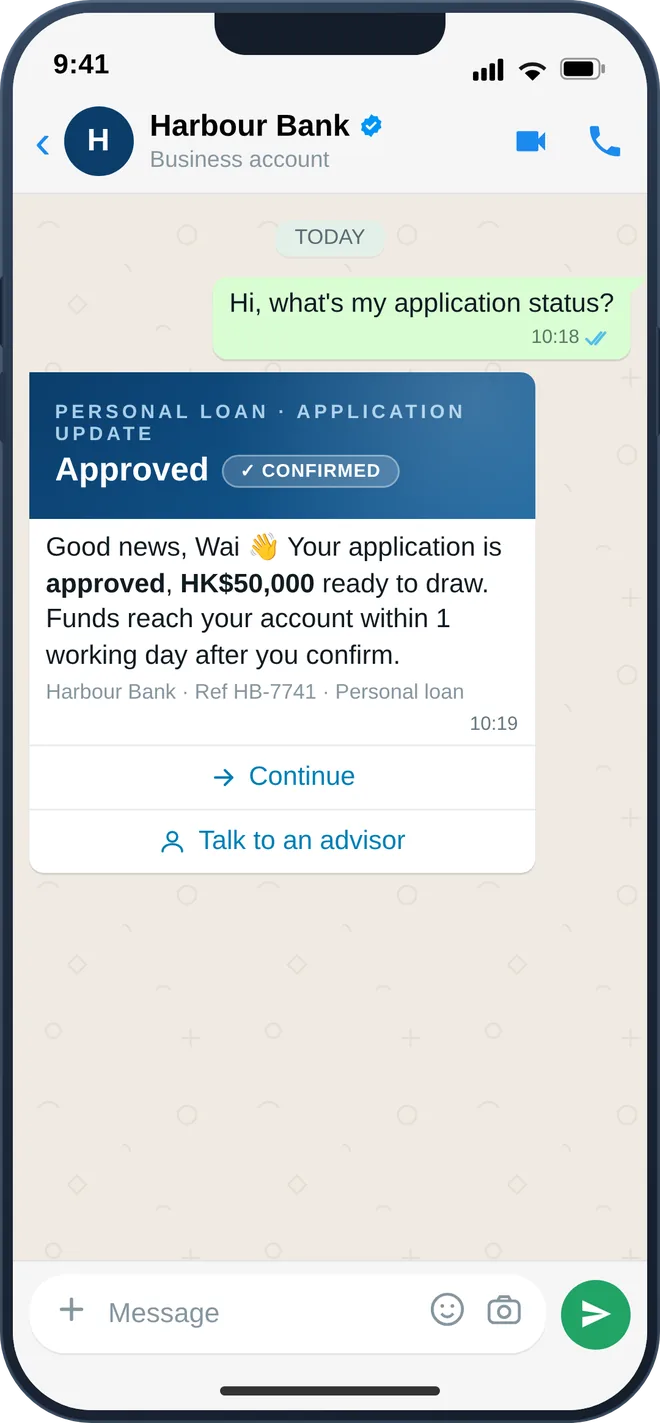
Les publicités Click-to-WhatsApp et WeChat ouvrent un fil de discussion 1:1 dès qu'un client à forte intention clique, permettant de répondre instantanément aux questions « combien puis-je emprunter ? » ou « quel est le montant de la prime ? ». La qualification des prospects dans le chat et le routage automatique envoient chaque demande au bon agent de crédit ou conseiller avec tout le contexte nécessaire ; ensuite, une procédure de demande guidée accompagne le client à chaque étape, centralise les documents, planifie les vérifications en agence ou par vidéo avec rappels, et envoie des mises à jour de statut automatiques (« reçu → en cours d'examen → approuvé »). Ainsi, les demandes sont finalisées avec votre équipe et non abandonnées sur un site web qui perd les utilisateurs à la troisième étape.
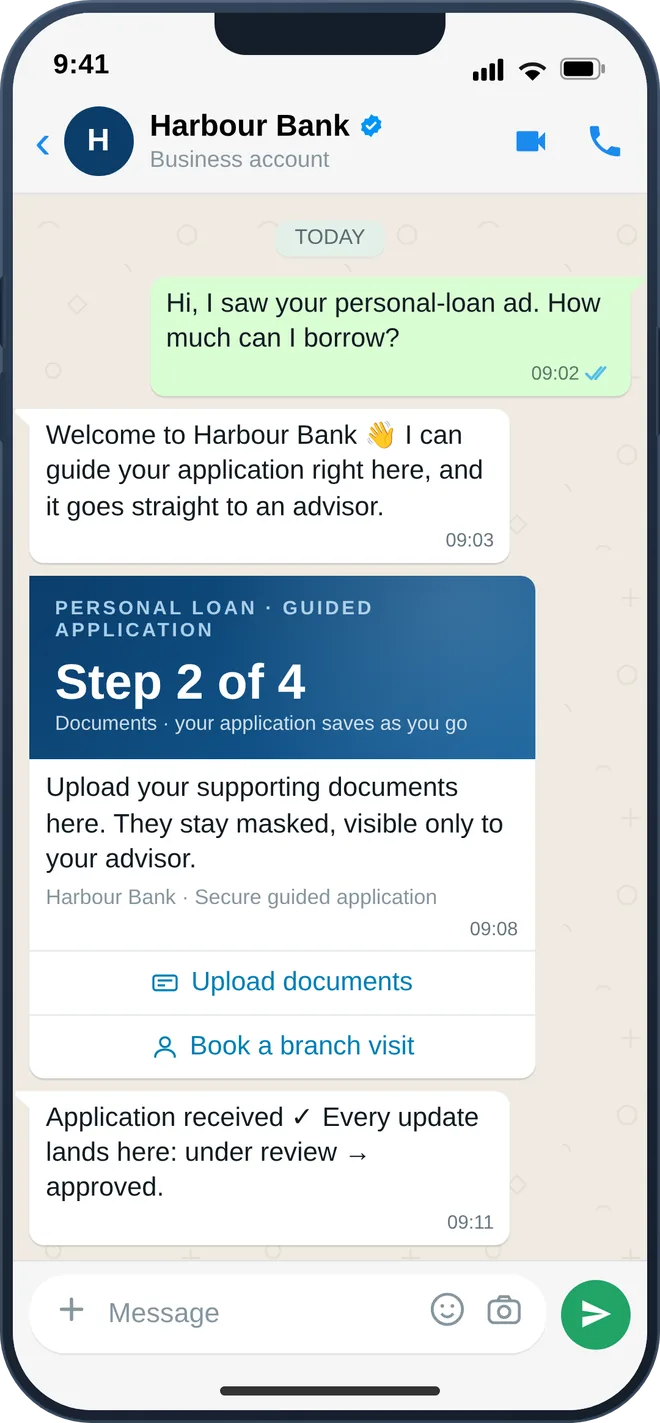
Suivi des demandes, des sinistres et de l'état des prêts dans le fil de discussion ; prise de rendez-vous en agence ou avec un conseiller ; signalement de perte de carte déclenchant un gel immédiat via vos systèmes sécurisés existants ; et FAQ 24/7 sur les taux, frais, éligibilité et garanties, avec réponses automatiques via une IA encadrée et un transfert obligatoire à un humain pour toute décision de crédit, de sinistre ou d'ordre financier. Pour les détails spécifiques au compte, un transfert sécurisé en un clic vers votre application ou portail garantit que les données sensibles ne restent jamais dans le chat, tandis que le masquage au niveau du message protège chaque champ dans la boîte de réception.

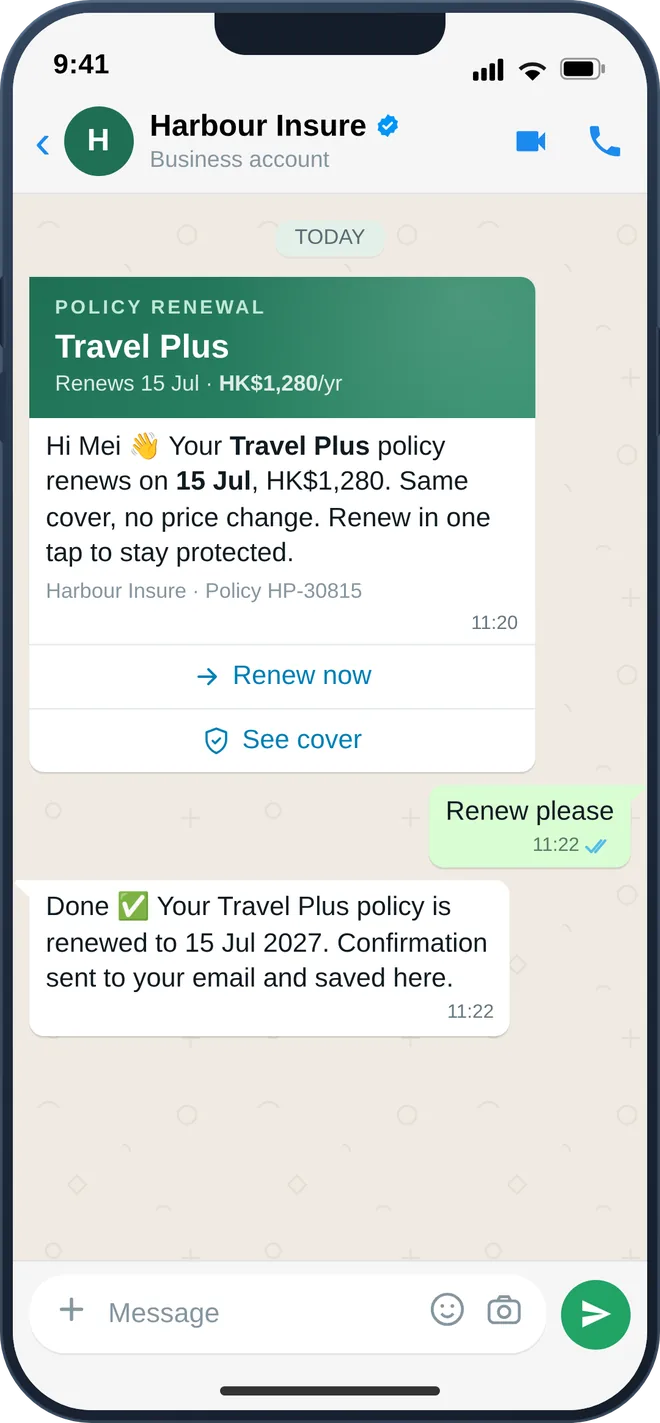
Rappels de renouvellement de police avec option de renouvellement par chat et compléments de prime ; rappels de paiement et d'échéances (EMI) échelonnés à 7, 3 et 1 jour avec lien de paiement en un clic ; ventes croisées de produits (cartes, prêts, gestion de patrimoine) via des diffusions segmentées sur consentement depuis un expéditeur vérifié ; ainsi que l'envoi de codes OTP pour les connexions et paiements, et des alertes en temps réel sur les activités suspectes avec actions de protection intégrées au chat : voici les deux cas d'usage bancaires les plus adoptés sur WhatsApp (46 % pour les OTP / 32 % pour les alertes de fraude, selon les études du secteur bancaire). Les relances en cas d'échec de versement (SIP ou prime manquée) permettent de récupérer le paiement avant l'expiration de l'objectif. Le tout audité, basé sur le consentement et conforme à vos obligations de protection des données.
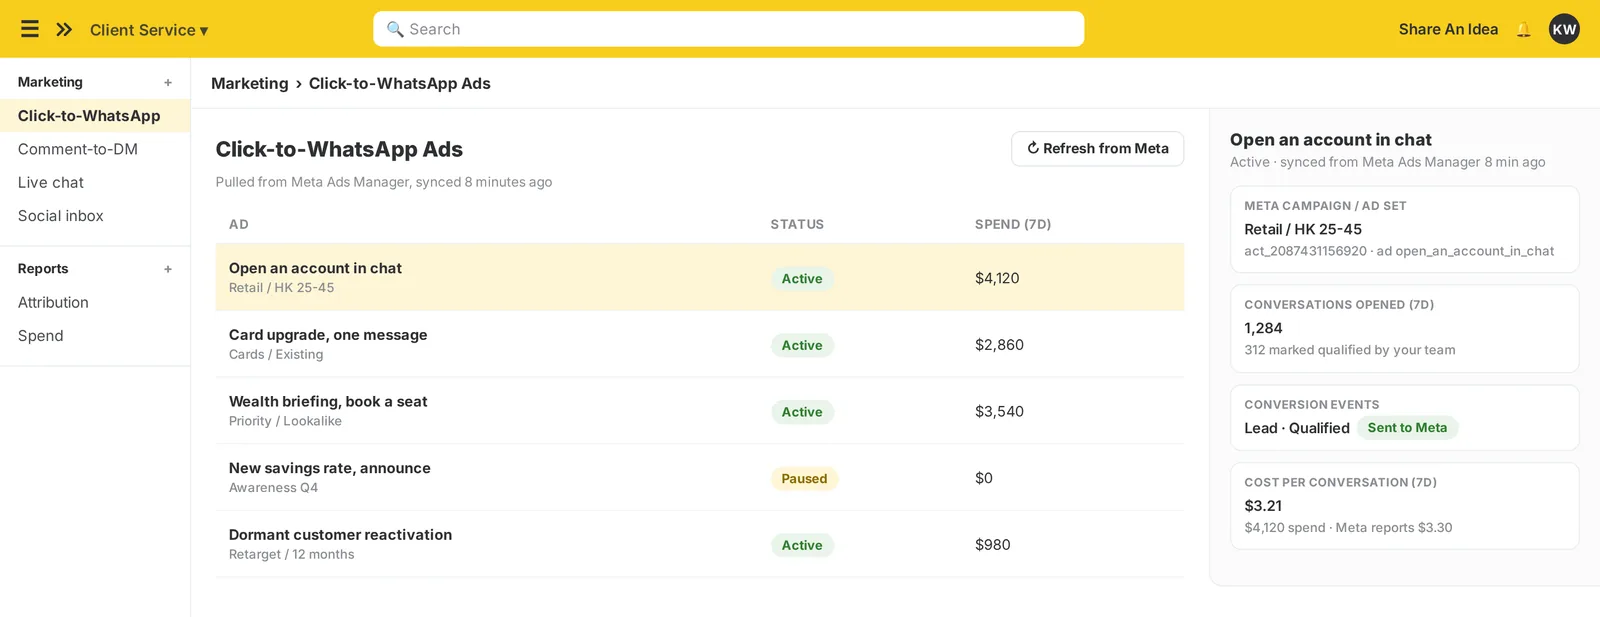
Le point de départ
Les publicités payantes, les réseaux sociaux et votre propre site deviennent une conversation individuelle avec le service approprié, avec une étiquette indiquant la source, pour qu'aucune demande ne reste anonyme.
Faites glisser l'écran pour voir la suite.
Plus de cas d'utilisation
Inspiré par les pratiques actuelles des banques, assureurs et plateformes de gestion de patrimoine, chaque cas d'usage s'appuie sur le même registre de consentement, le même masquage et la même piste d'audit déjà examinés par votre équipe de conformité.
Packs d'autocollants pour le Nouvel An chinois et la fête de la mi-automne, coupons et quiz qui transforment un moment de plaisir en un contact consenti, permettant ainsi à votre équipe d'acquisition de constituer une base de prospects prête à recevoir vos communications.
~90 %de taux de distribution et ~70 % de taux de lecture sur les messages diffusés avec consentement (étude de cas du secteur publiée)
Quelques secondes après la demande, un court flux permet de recueillir le montant, la tranche de revenus et le produit souhaité, puis dirige le prospect vers le bon chargé de clientèle avec tout le contexte nécessaire, plutôt qu'un simple numéro de téléphone.
Les prospects auxquels on répond dans les 5 minutes affichent un taux de conversion plusieurs fois supérieur à celui obtenu avec des réponses plus lentes (étude Lead Response Management).
Les documents d'identité sont collectés dans la conversation et vérifiés par votre prestataire de vérification d'identité (ex. Sumsub) via les flux de travail imBee, avec des mises à jour de statut à chaque contrôle validé : le demandeur n'a plus à chercher un scanner ni à se rendre en agence.
39 %des banques proposent déjà des parcours d'intégration client sur WhatsApp (recherche sur le secteur bancaire)
Sélecteurs de date et réponses rapides pour réserver, rappeler et reprogrammer les rendez-vous avec un conseiller. Les rappels gardent l’agenda rempli et la colonne des absences vide.
42 %des banques gèrent la prise de rendez-vous par chat : le cas d'usage bancaire le plus adopté sur ce canal (recherche sur le secteur bancaire)
L'alerte de transaction propose sa propre solution : des boutons « Bloquer la carte » et « Signaler un problème » directement dans le message. Le problème est résolu là même où l'alerte est reçue.
39 %des banques envoient des notifications de transactions par carte via chat (recherche sur le secteur bancaire)
Changements d'adresse, de téléphone et d'e-mail en libre-service dans le chat, vérifiés par code OTP, synchronisés avec les systèmes centraux et enregistrés dans un journal d'audit : l'équivalent d'une visite en agence en quatre-vingt-dix secondes.
40 %des banques proposent des mises à jour de profil sur ce canal (recherche sur le secteur bancaire)
« Vous êtes dixième dans la file d'attente, souhaitez-vous continuer sur WhatsApp ? » Le bot résout la moitié du volume d'appels correspondant aux demandes courantes ; le reste est transmis à un agent avec tout le contexte déjà associé.
Les codes à usage unique et les alertes de fraude sont envoyés sur WhatsApp pour les clients qui l'utilisent et par SMS pour les autres, les deux canaux étant gérés depuis la même boîte de réception, afin que le message critique atteigne chaque segment de votre clientèle.
Déclaration de sinistre avec preuves photo et vidéo téléchargées directement dans la discussion, tri automatique par type de sinistre, puis suivi du statut jusqu'au règlement : le sinistre qui nécessitait autrefois trois appels téléphoniques.
Actualités du marché, notes produits et alertes de portefeuille via un expéditeur vérifié, segmentées par avoirs et consentement : le canal que les clients lisent réellement, sur le numéro auquel ils font déjà confiance.
~40 %hausse des taux d'ouverture après le passage des communications clients sur WhatsApp (étude de cas du secteur publiée)
Une évaluation de satisfaction en un clic après chaque interaction, alimentant les tableaux de bord qualité et le coaching : vous êtes informé d'une mauvaise expérience avant le régulateur ou les sites d'avis.
80 %CSAT sur le canal de service WhatsApp (étude de cas du secteur publiée)
Les références indiquées sont issues d'études sectorielles tierces ou de résultats publiés dans le secteur, et ne constituent pas des mesures effectuées par imBee.
IA contrôlée
imBee AI n'est pas un chatbot générique. Il apprend vos règles produit, vos FAQ et vos politiques de conformité, puis rédige des réponses fondées qui respectent vos garde-fous, avec un transfert OBLIGATOIRE à un humain pour toute décision de crédit, réclamation ou plainte.
C'est toute la différence entre une IA que vous laisseriez approcher un régulateur et une autre que vous écarteriez, et la manière d'atteindre le client ayant des liens avec la Chine continentale sur WeChat, avec la langue et la piste d'audit que toutes les autres plateformes oublient.

Comment tout cela s'articule
Rien n'est ajouté a posteriori : la conversation, l'IA, l'automatisation et la piste d'audit forment un système unique, connecté aux outils que vos équipes utilisent déjà.
La plateforme
Une boîte à outils complète de niveau entreprise, conçue pour que les équipes des services financiers puissent agir rapidement sans jamais mettre la conformité en péril.
WhatsApp, WeChat, Instagram, Facebook, LINE, SMS et webchat dans une seule boîte de réception, chaque conversation et historique client centralisés, avec routage, attribution et contexte complet du compte.
Diffusions segmentées pour les renouvellements, ventes croisées, changements de taux et rappels d'échéances depuis un expéditeur vérifié, avec registre de consentement, piste d'audit et désinscription en un clic.
Des agents IA qui respectent VOS règles de conformité, rédigent des réponses fondées et passent le relais à un humain pour les questions de crédit, de sinistres et de réclamations. Pas un chatbot générique.
Workflows visuels et plus de 300 intégrations, notamment avec les CRM (Salesforce, HubSpot) et, le cas échéant, les systèmes bancaires centraux, d'administration des polices et d'octroi de prêts.
Demandes guidées par chat avec collecte de documents dans une boîte de réception unique, prise de rendez-vous pour une vérification en agence ou par vidéo, et mises à jour automatiques du statut, afin que les clients finalisent leurs démarches avec votre équipe au lieu d'abandonner un formulaire web.
Certification ISO/IEC 27001, avec masquage au niveau des messages des champs de compte / carte / identité, accès basé sur les rôles (RBAC), piste d'audit complète adaptée aux examens réglementaires et traitement conçu pour les institutions supervisées dont les obligations en matière de données personnelles sont couvertes par votre législation locale.
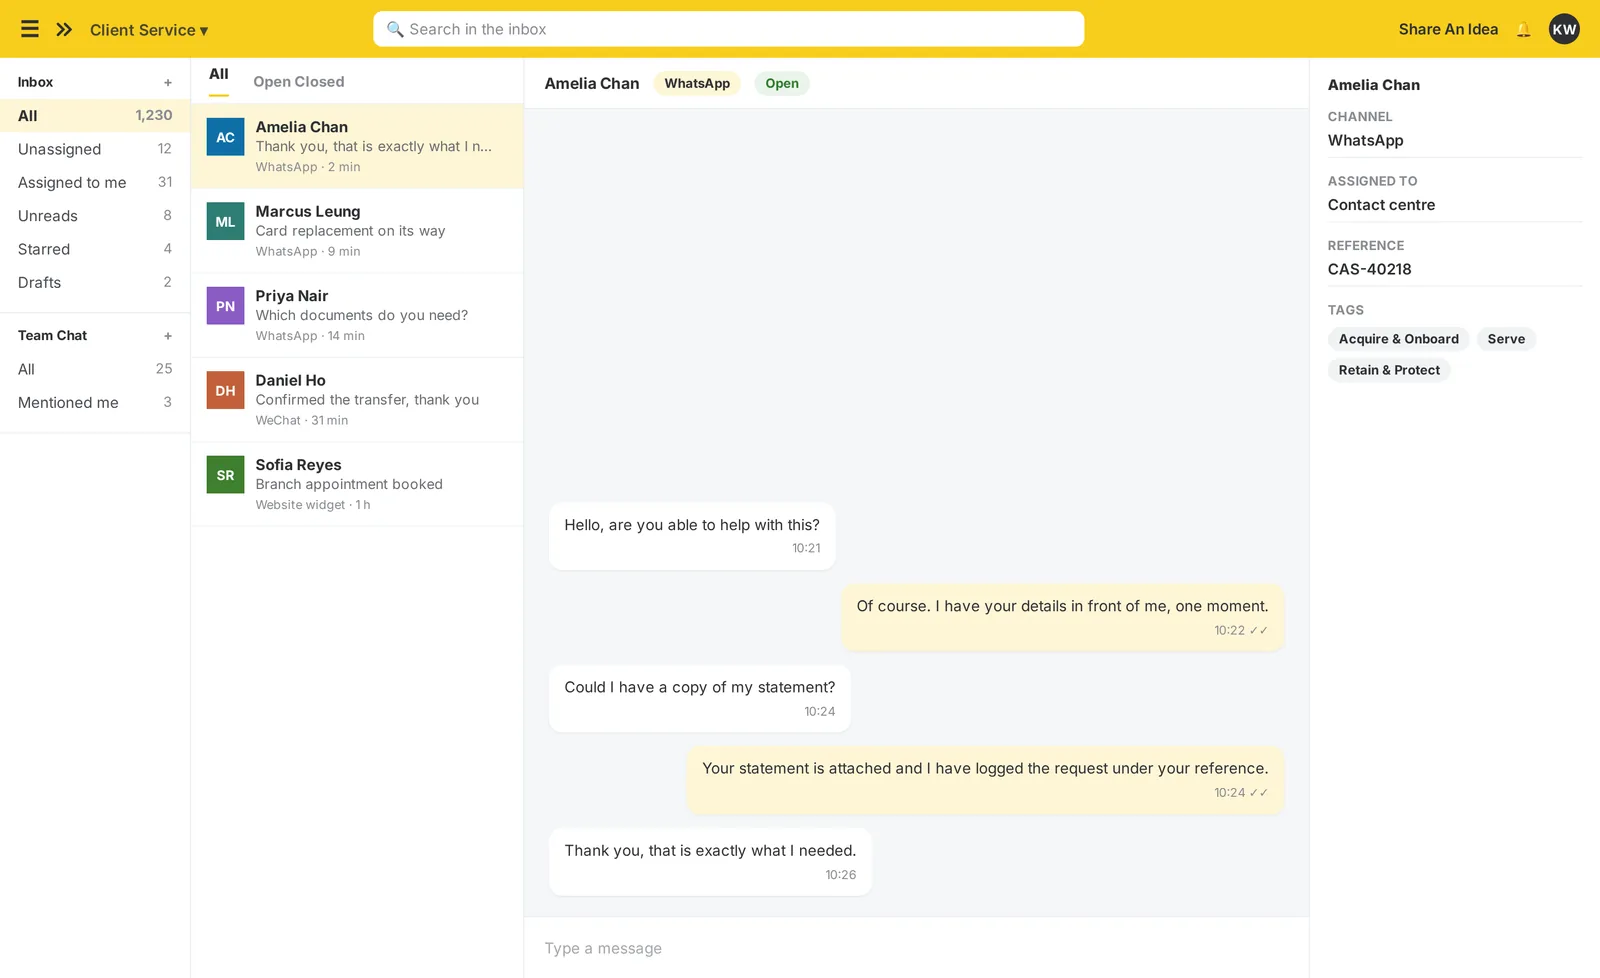
Faites glisser l'écran pour voir la suite.
Une confiance de niveau entreprise, dès la conception. Certification ISO/IEC 27001, avec masquage au niveau des messages des champs de compte / carte / identité, accès basé sur les rôles, piste d'audit complète et traitement des données conçu pour les institutions supervisées dont les obligations en matière de données personnelles sont couvertes par votre législation locale, pour les équipes achats qui posent les questions qui fâchent.
La boîte à outils complète
Disponible dès aujourd'hui sur la plateforme imBee. La disponibilité selon les forfaits est confirmée lors de l'étude des besoins.

Faites glisser l'écran pour voir la suite.
Avant et après
Les quatre mêmes moments, gérés comme ils le sont actuellement et comme ils le seront une fois que chaque bureau partagera une boîte de réception unique et gouvernée.